

المقالات
بولندا تقترب من حيازة 700 طن من الذهب.. ماذا تشتري البنوك المركزية الأخرى؟
في تقرير WGC الصادر لشهر سبتمبر، بلغت احتياطيات بولندا من الذهب 640 طناً في طريقها نحو هدف الـ 700 طن. غير أن النمو الإجمالي للاحتياطيات العالمية يقف وراءه مزيج من عمليات الشراء والبيع معاً. نستعرض هنا ما تكشفه الصفقات المعلنة عن حقيقة الطلب على المعدن النفيس.
الصين تشتري وروسيا تبيع
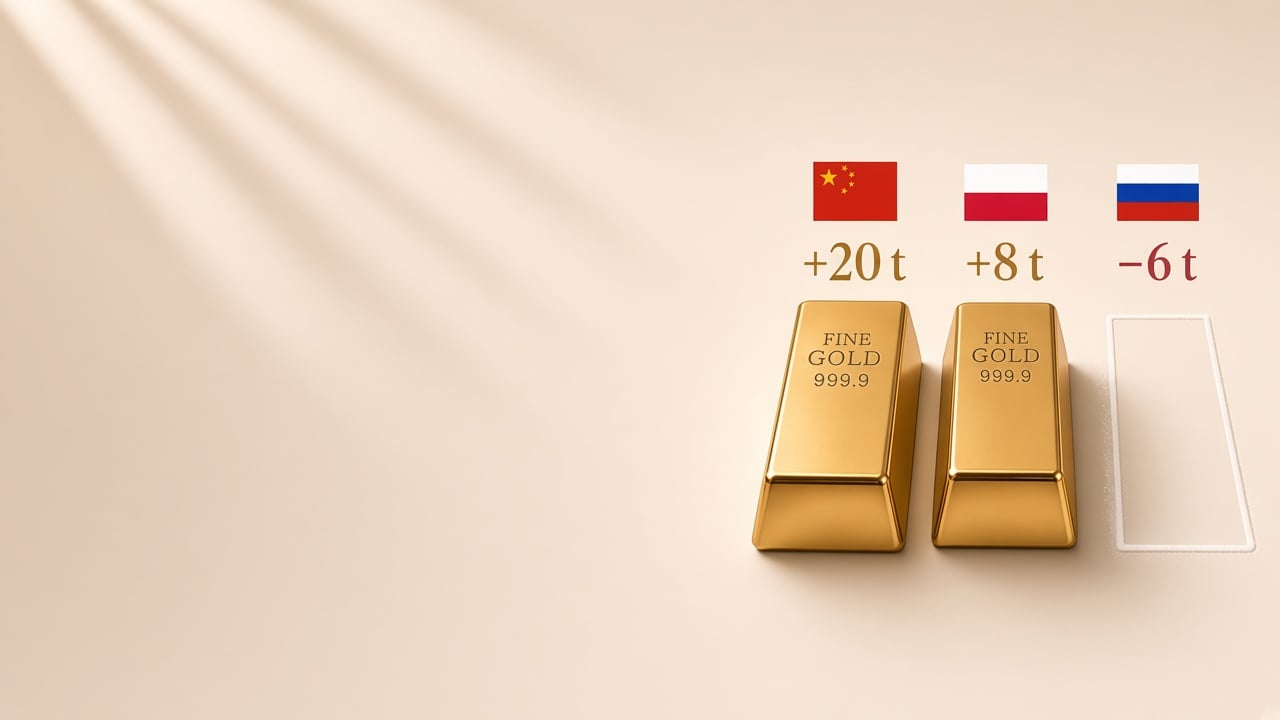
أظهر التقرير الذي نشرته ماريسا سليم لصالح WGC في 3 سبتمبر 2026 بيانات شهر يوليو من عام 2026؛ حيث بلغ صافي المشتريات المعلنة للبنوك المركزية 23 طناً. وتصدرت الصين قائمة المشترين الرسميين بإضافة 20 طناً إلى احتياطياتها، في حين اشترت بولندا 8 أطنان، ليصل إجمالي مشترياتها منذ مطلع العام إلى 90 طناً. وفي المقابل، خفّضت روسيا حيازتها ببيع 6 أطنان.
ولا يتطابق المجموع الحسابي لهذه العمليات الثلاث مع الرقم الإجمالي البالغ 23 طناً، نظراً لأن التقرير العالمي يشمل تعاملات دول أخرى أيضاً. ويُقصد بصافي المشتريات: إجمالي الشراء مخصوماً منه المبيعات؛ لذا فإن النتيجة الإيجابية لا تعني بالضرورة اتخاذ جميع البنوك المركزية التوجه ذاته. علاوة على ذلك، لا ترصد هذه الإحصاءات سوى الصفقات المفصح عنها رسمياً من قِبل الجهات التنظيمية، وليس مجمل الطلب الفعلي المتوقع.
لماذا يختلف تاريخ التقرير عن تاريخ الشراء الفعلي؟
وفقاً لـ منهجية Goldhub التابعة لـ WGC، يتم تتبع الاحتياطيات وتغيراتها الشهرية بالاستناد إلى تقارير IMF المعنية بالإحصاءات المالية الدولية (IFS)، إضافة إلى القنوات الرسمية المحلية المتاحة للجمهور. وعادةً ما تُحدَّث هذه الملفات الشهرية خلال الأيام العشرة الأولى من كل شهر، في حين تتأخر الكثير من البيانات الأولية بنحو شهرين أو أكثر. وبالتالي، قد تشير جداول ودول مختلفة إلى تواريخ متباينة. فالتقرير المذكور أعلاه يختص بمشتريات شهر يوليو تحديداً.
وتعد هذه النقطة قاعدة عملية مهمة للقارئ: قبل إجراء أي مقارنة بين تقريرين للاحتياطيات، ينبغي التحقق من تاريخ الإحصاء وآلية الحساب؛ حتى لا يُظَن أن مجرد تحديث البيانات في الجداول يمثل صفقة شراء جديدة.
الأطنان ونسبة الاحتياطي: مقياسان مختلفان
تُسجَّل الاحتياطيات الرسمية في تقارير WGC عبر ثلاثة مؤشرات أساسية: الوزن الفعلي بالأطنان، والقيمة المعادلة بالدولار، والحصة المئوية ضمن إجمالي الاحتياطيات الدولية. ويُحتسب الوزن النسبي بالاعتماد على أسعار LBMA في نهاية الربع السنوي، جنباً إلى جنب مع إحصاءات الأصول الاحتياطية الأخرى الصادرة عن IMF.
من الضروري التمييز بين تغير الحجم المادي للاحتياطي وتغير حصته النسبية؛ إذ يمكن أن تسجل حصة الذهب في المحفظة ارتفاعاً ملحوظاً دون دخول سبائك جديدة إلى الخزائن، ويكفي لتحقيق ذلك ارتفاع أسعار LBMA أو انخفاض مكونات العملات الأجنبية في المحفظة. والعكس صحيح أيضاً: فشراء أطنان إضافية من الذهب فعلياً لا يضمن تلقائياً زيادة حصته، إذا نمت الاحتياطيات من النقد الأجنبي بوتيرة أسرع خلال الفترة ذاتها.
ماذا يعني المستهدف البولندي؟
مع نهاية شهر يوليو، بلغت احتياطيات بولندا 640 طناً، وهو ما يمثل نحو 28% من إجمالي احتياطياتها الوطنية. كما أشار تقرير WGC الصادر في سبتمبر إلى أن المستهدف المنشود هو 700 طن.
ويصل الفارق بين المستهدف واحتياطي يوليو إلى 60 طناً، وهو مجرد حساب تقديري أجرته هيئة التحرير لتوضيح المسافة التي كانت تفصل بولندا عن هدفها وفق تلك البيانات، ولا يمكن اعتباره طلباً مؤكداً أو عملية شراء محددة الأجل.
يمنح هذا الهدف سبباً وجيهاً لمتابعة التقارير القادمة، غير أن الحكم على تحقيقه يرتبط بالتغيرات الفعلية للاحتياطي. فبالنسبة لسوق الذهب، لا تقتصر الأهمية على نوايا كبار المشترين فحسب، بل تمتد أيضاً إلى وتيرة الشراء وحجم مبيعات الأطراف الأخرى في السوق.