

المقالات
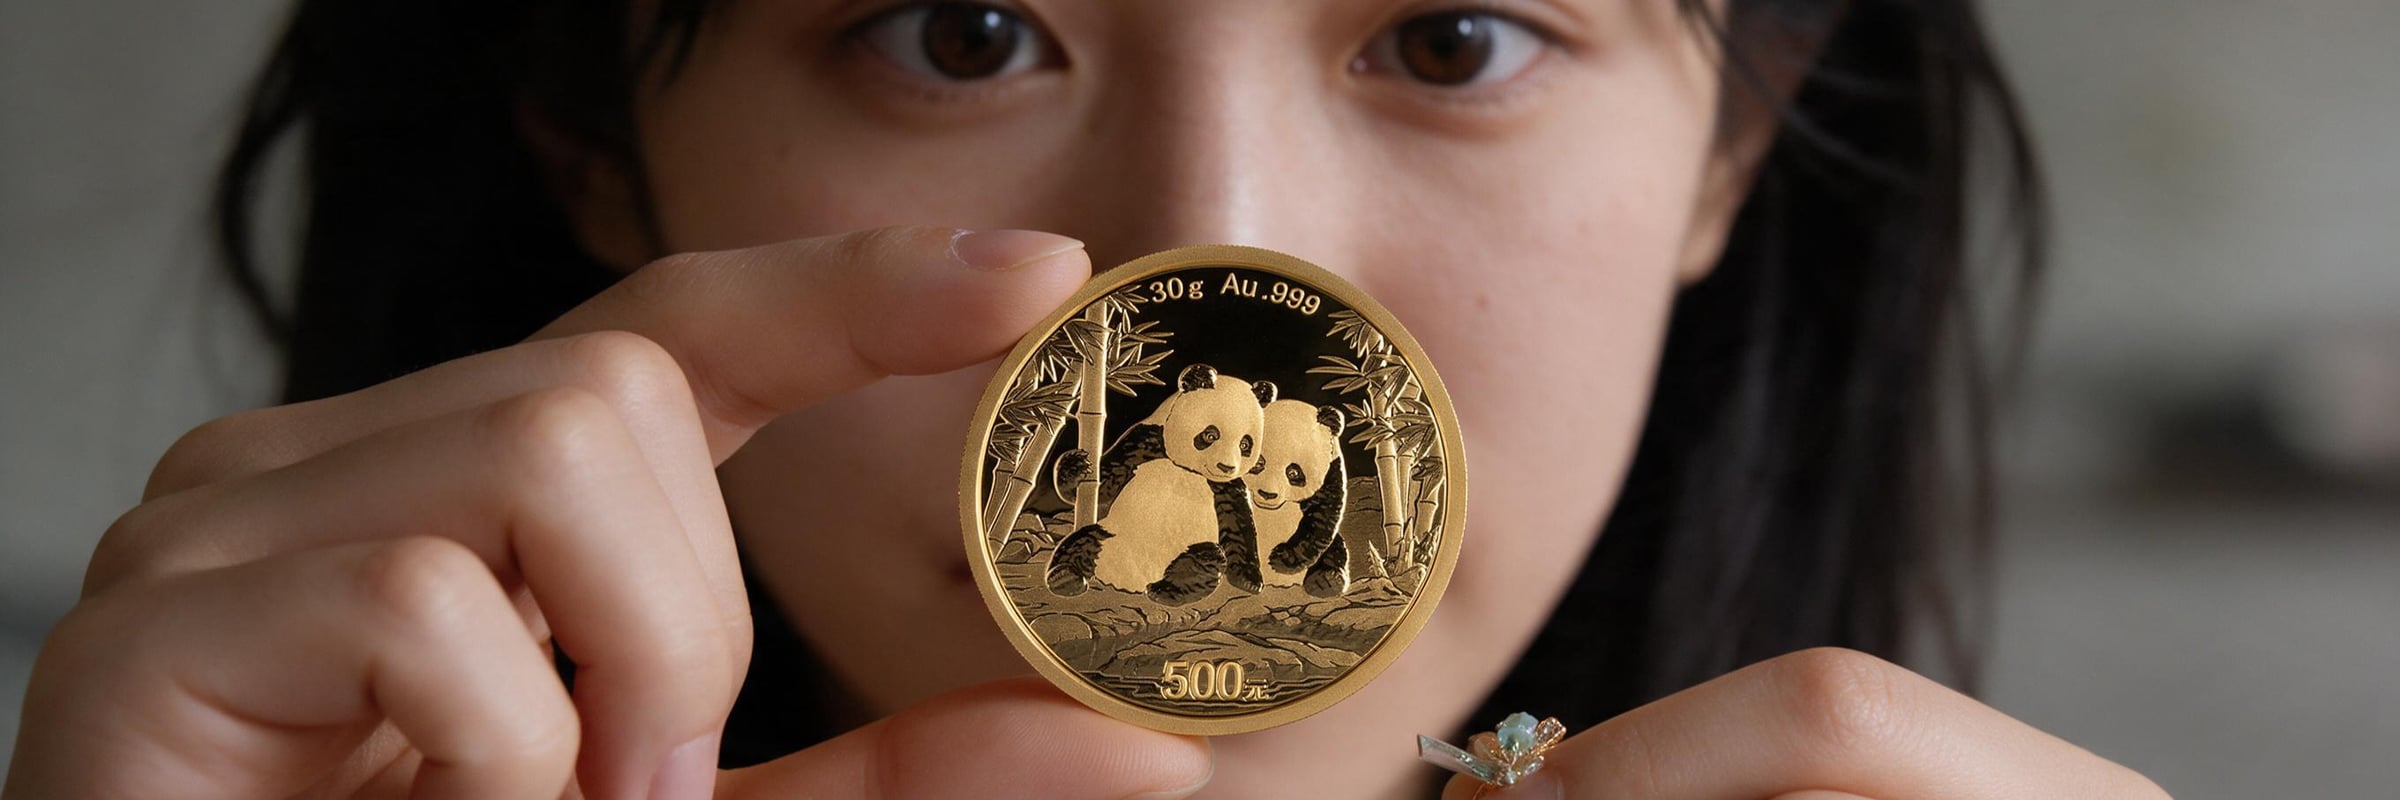
لماذا يشتري المستهلكون في الصين مزيداً من الذهب ومجوهرات أقل؟
يظل استهلاك الذهب في الصين قريباً جداً من مستوياته قبل عام، لكن ثمة تبايناً حاداً في الطلب بين المجوهرات والمعادن الاستثمارية. فما الذي يتغير في خيارات المشترين، ولماذا يجد التجار أنفسهم مضطرين لإعادة حساب أرباحهم بطريقة مختلفة؟
ماذا حدث خلال نصف عام؟
أظهرت بيانات الفترة من يناير إلى يونيو الواردة في تقرير جمعية الذهب الصينية (CGA)، الصادر في 6 أغسطس 2026، أن إجمالي الاستهلاك نما بنسبة 1.2% فقط، ليصل إلى 511.4 طناً. ووراء هذه المحصلة شبه الثابتة يقف مساران متناقضان تماماً.
| الفئة | النصف الأول من 2026، بالأطنان | مقارنة بالنصف الأول من 2025 |
|---|---|---|
| المجوهرات | 132.1 | −33.9% |
| السبائك والعملات معاً | 339.3 | +28.4% |
وفقاً لحسابات أسرة التحرير المستندة إلى الإحصاءات الكاملة لـ CGA، استحوذت السبائك والعملات الذهبية على نحو ثلثي الاستهلاك: 339.336 طناً من أصل 511.412. وتربط الجمعية هذا التباين بين الفئتين بالأسعار المرتفعة وشديدة التذبذب، فضلاً عن السياسة الضريبية الجديدة. كما دعمت فترات تراجع الأسعار مبيعات السبائك عبر القنوات المصرفية.
غير أن هذا التوزيع لا يتيح تتبع سلوك الأفراد بدقة؛ إذ لا يمكن الاستنتاج منه حتماً أن المشتري الذي اعتاد شراء الخواتم قد تحول بالضرورة إلى السبائك، أو أن الناس سحبوا مدخراتهم البنكية بشكل جماعي. فالإحصاءات تعكس تغيراً في الوزن النسبي للسلع، لا المسار الفردي لكل مشترٍ.
شراء المجوهرات مقابل شراء المعدن
تختلف الغاية بين هذين النوعين من الشراء؛ فالمجوهرات تُقتنى للزينة أو كهدية أو لحفلات الزفاف، حيث لا يقتصر الاهتمام على الوزن بالجرامات فحسب، بل يمتد أيضاً إلى المظهر والتصميم. أما في المنتجات الاستثمارية، فيتصدر المعدن نفسه المشهد. ويساعد هذا التمايز على فهم كيف يمكن أن يظل الطلب الإجمالي شبه مستقر، في حين تتباعد مبيعات الفئات المنفردة بهذا الشكل الكبير.
كما أن سعر الجرام لا يقدم إجابة شافية عن كل التساؤلات. فعند مقارنة القطع الجاهزة، يتعين على المشتري التمييز بين قيمة الذهب الموجود في القطعة وسعر السلعة الإجمالي المصنعة. وتعتمد هذه النسبة على طبيعة كل منتج على حدة؛ ولا يتيح تقرير الطلب على المستوى الوطني حساب السعر الزائد على قيمة الذهب لكل قطعة مجوهرات أو عملة معدنية.
وثمة زاوية أخرى جديرة بالانتباه: مقياس الوزن بالأطنان ومقياس الإيرادات يقيسان أمرين مختلفين تماماً؛ فالوزن المباع يعكس كمية المعدن، بينما تعتمد قيمة المبيعات أيضاً على سعر البيع. وعليه، فإن انخفاض وزن المجوهرات المباعة لا يكشف بمفرده حجم التغير في إيرادات وأرباح كل تاجر.
لماذا قد يؤدي نمو المبيعات إلى انخفاض نسبة هامش الربح؟
يقدم تقرير Yicai الصادر في 9 سبتمبر مثالاً ملموساً على ذلك متمثلاً في Chow Tai Seng. فقد أوضحت الشركة للمستثمرين أنها وسعت مبيعات سبائك الاستثمار في الربع الثاني. وحقق هذا المسار عائداً مالياً ضخماً لكن بهامش ربح إجمالي منخفض، مما أدى إلى تراجع الربحية الإجمالية لقنوات البيع عبر الإنترنت. ودعت الشركة إلى التركيز على إجمالي الربح بالقيمة المطلقة، بدلاً من الاقتصار على نسبته المئوية من الإيرادات.
وهذا فارق جوهري؛ إذ تُظهر نسبة الهامش المئوية ما يتبقى من الإيرادات بعد خصم تكلفة البضاعة، في حين يعبر إجمالي الربح المطلق عن قيمة الربح الإجمالي المتحقق. وإذا تحول مزيج المنتجات نحو سلع ذات دوران أسرع ونسبة هامش أقل، فقد تتراجع النسبة المئوية دون أن يتأثر حجم الربح الفعلي بنفس الطريقة. وبناءً على ذلك، لا يمكن تقييم أداء الأعمال استناداً إلى نسبة مئوية واحدة.
تكمن جاذبية السوق الصينية في هذا المشهد تحديداً في التحول الحاصل في بنية المشتريات؛ فالرقم الإجمالي القائل بأن «الطلب نما بنسبة 1.2%» يكاد يحجب التفاصيل الحقيقية لما يجري. ولكي تتضح صورة هذا التحول، لا بد من دراسة الفئات، والوزن الفعلي، واقتصاديات التاجر؛ فكل مؤشر منها يقدم إجابة عن تساؤل مختلف.