

Статьи
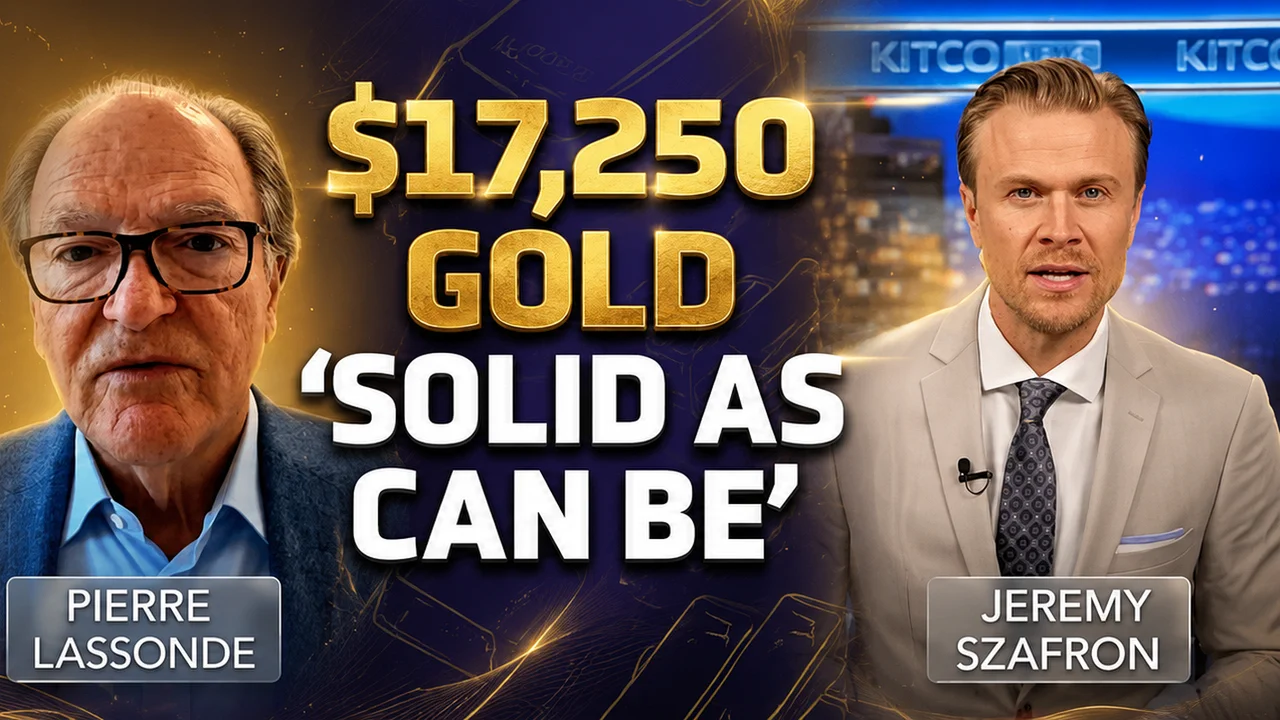
ПЬЕР ЛАССОНД: ДОЛГОВОЙ КРИЗИС США НА $40 ТРЛН ПРОКЛАДЫВАЕТ ЗОЛОТУ ПУТЬ К $17 250
Легенда отрасли и соучредитель Franco-Nevada уверен: золото заменит доллар как «валюту последней надежды». Возврат соотношения Dow/Gold к 2:1 выводит цель на $17 250 за унцию.
Глобальная финансовая архитектура переживает фундаментальную структурную трансформацию. Легенда горнодобывающей отрасли и соучредитель корпорации Franco-Nevada Пьер Лассонд (Pierre Lassonde) в развёрнутом интервью для Kitco News заявил, что золото неизбежно заменит доллар США в качестве «валюты последней надежды». Согласно его расчёту, в ближайшие три года цена драгметалла способна достичь феноменальной отметки в $17 250 за тройскую унцию.
1. Сравнение с 1970-ми и долговая стена США
Лассонд проводит прямые параллели между текущим макроэкономическим фоном и концом 1970-х годов, когда на фоне одновременного роста инфляции и процентных ставок стоимость золота увеличилась в 10 раз. Однако сегодняшняя ситуация отягощена критическим фактором — беспрецедентным объёмом американского госдолга.
«В 1981 году, когда Рональд Рейган только вступил в должность президента, весь совокупный госдолг США составлял $1 триллион. Сегодня $1 триллион — это сумма, которую США вынуждены тратить исключительно на выплату процентов каждый год, потому что общий долг стремительно приближается к отметке в $40 триллионов», — отмечает Лассонд.
| Макроэкономический показатель | Текущее значение / прогноз | Влияние на рынок золота |
|---|---|---|
| Совокупный национальный госдолг | ~$39–40 трлн | Размывание доверия к фиатной системе доллара |
| Расходы на выплату чистых процентов | ~14% от всех федеральных расходов | Фискальная нагрузка вынуждает ФРС монетизировать долг |
| Дефицит бюджета США | >7,9% от ВВП | Непрерывная эмиссия новых долларов создаёт вечный попутный ветер для золота |
На фоне текущих спотовых цен в районе $4 700 – $4 800 за унцию Лассонд убеждён, что металл остаётся фундаментально недооценённым относительно масштабов разворачивающегося кризиса.
2. Формула таргета $17 250: соотношение Dow / Gold
Целевой ориентир Лассонда — это не случайная цифра, а результат математического моделирования долгосрочных циклов. Прогноз базируется на возвращении исторического соотношения индекса Dow Jones к цене золота (Dow-to-Gold ratio) к критическому минимуму 2:1.
Когда доверие к бумажным активам и акциям падает под тяжестью долгов, капитал массово перетекает в реальные ценности. Возврат коэффициента к пропорции 2:1 при текущих масштабах фондового рынка как раз и выводит цену золота к уровню $17 250.
3. Золото как «валюта последней надежды» и восточный вектор
Мировая система торговых расчётов активно уходит от американской валюты, форсируя процессы дедолларизации.
- Параллельная инфраструктура: Китай успешно выстроил независимую платёжную систему для обхода западных санкций. По оценке Лассонда, эта экосистема прибавляет в объёмах по 50–100% каждые шесть месяцев.
- Смена статуса актива: «В 90% случаев золото ведёт себя как обычный сырьевой товар, но в оставшиеся 10% времени оно трансформируется в валюту последней инстанции. Когда доллар перестаёт справляться с этой ролью, его место занимает золото», — поясняет инвестор.
- Миграция ценообразования: реальное физическое ценообразование постепенно перемещается из Лондона и Нью-Йорка на Шанхайскую золотую биржу (SGE).
Пылесос центральных банков. Регуляторы стали доминирующей силой на физическом рынке, увеличивая долю золота в своих резервах с менее чем 10% до более чем 20%. Сейчас центробанки поглощают почти половину всей мировой добычи — около 1700 тонн из ~3800 тонн ежегодно производимого металла.
4. Скрытый рычаг: колоссальная недооценка акций золотодобытчиков
Отдельное внимание Лассонд уделяет катастрофическому разрыву между ценой самого металла и капитализацией добывающих компаний.
- Пятикратное расширение маржи: текущие котировки акций производителей золота вообще не отражают тот факт, что их маржинальность при текущих ценах на металл способна вырасти в 5 раз.
- Критика гигантов: Лассонд жёстко критикует консервативную стратегию таких гигантов, как Barrick Gold, и упрекает канадские пенсионные фонды за отсутствие инвестиций в собственный ресурсный сектор.
- Инвестиционный Грааль: в эпоху тотальной электрификации и дефицита сырья Лассонд называет совместные медно-золотые месторождения абсолютной «нирваной» горнодобывающей индустрии.
Аналитический итог
Интервью Пьера Лассонда оформляет жёсткий долгосрочный бычий кейс для золота. Текущие ценовые рекорды — это лишь преддверие масштабного монетарного сдвига. Фискальный тупик в США, подкреплённый разгоняющимися расходами на обслуживание долга, лишает ФРС пространства для манёвра. В условиях, когда доверие к доллару тает, а Восток забирает контроль над физическим металлом, планка в $17 250 перестаёт выглядеть фантастикой, превращаясь в математически обоснованный финал текущего десятилетия.