

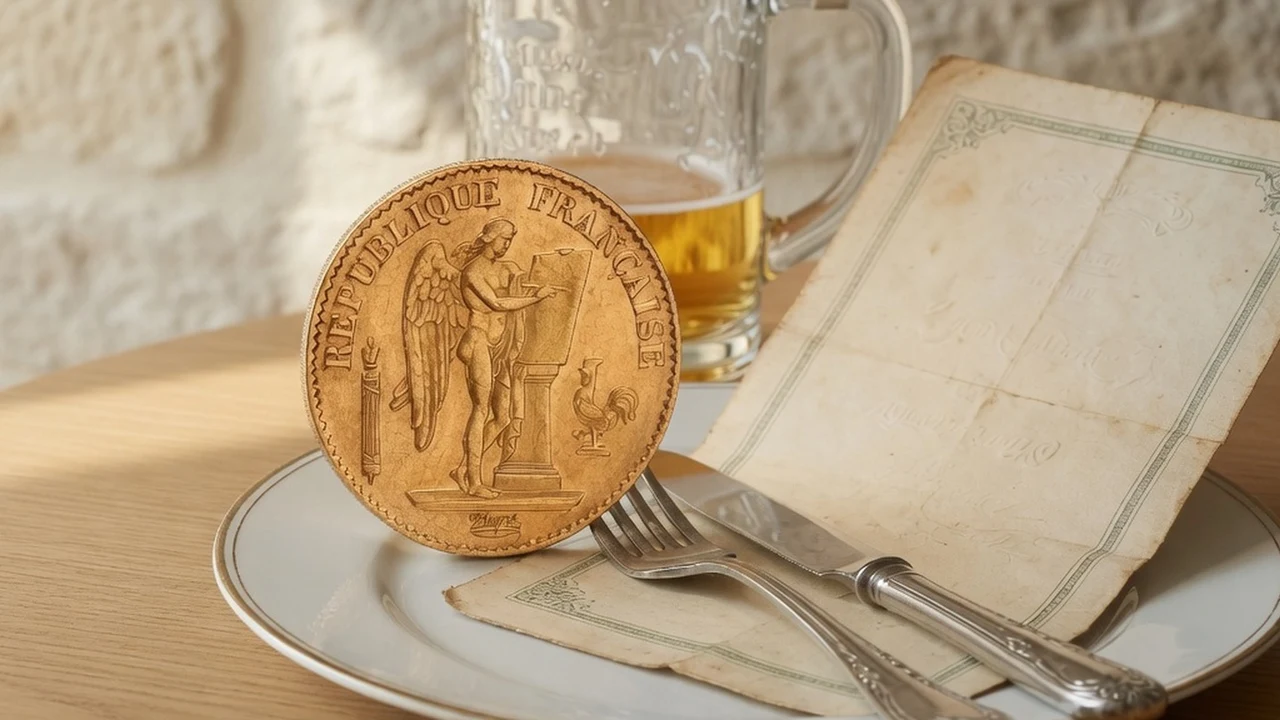
في 19 أغسطس 1971، قدّم مطعم Savoy Grill في لندن وجبة عشاء لا تزال قائمة طعامها باقية حتى يومنا هذا—شاملة الأسعار. وقبل ذلك بأربعة أيام، أعلن الرئيس نيكسون أن الدولار لن يعود قابلاً للتحويل إلى ذهب. وكانت الأونصة آنذاك تعادل نحو 40 دولاراً، أو 16.66 جنيهاً إسترلينياً، وهو ما كان يكفي لدفع تكلفة ثلاثة عشاءات في Savoy.
بقلم Dan Vastrik، 19.07.2026
في 19 أغسطس 1971، قدّم مطعم Savoy Grill في لندن وجبة عشاء لا تزال قائمة طعامها باقية حتى يومنا هذا—شاملة الأسعار. وقبل ذلك بأربعة أيام، أعلن الرئيس نيكسون أن الدولار لن يعود قابلاً للتحويل إلى ذهب. وكانت الأونصة آنذاك تعادل نحو 40 دولاراً، أو 16.66 جنيهاً إسترلينياً، وهو ما كان يكفي لدفع تكلفة ثلاثة عشاءات في Savoy.
وفي يناير 2026، عثر الفريق في شركة إدارة الاستثمار Equitile على القائمة ذاتها وكرروا القياس. وبلغت الفاتورة 236.32 جنيهاً إسترلينياً للشخص الواحد. وبحسب السعر في ذلك اليوم—قرابة 4,460 دولاراً—دفعت أونصة الذهب ثمن قرابة أربعة عشر عشاءً من هذا النوع (كانت أرقام Equitile الدقيقة هي 2.94 و13.98).
وعلى مدار الـ 54 عاماً نفسها، فقد الجنيه الإسترليني نحو 97% من قوته الشرائية.
يعجبني هذا المقياس لأنه غير قابل للتلاعب أو التزييف؛ فها هي قائمة الطعام، وها هي الفاتورة، وكل ما تبقى هو مجرد عمليات حسابية.
مؤشر Savoy: خمسون عاماً مقاسة بوجبات العشاء
نشأت الفكرة لدى المستثمر اللندني Julian Baring في سبعينيات القرن العشرين: قياس قيمة الذهب ليس بالجنيه الإسترليني بل بوجبات العشاء، مما يسهل معرفة ما كان يفقد قيمته في واقع الأمر. وفي عام 2026، أعاد George Cooper، الرئيس التنفيذي للاستثمار في Equitile، إحياء هذا المؤشر.
وقد أصبح العشاء نفسه أغلى بـ 41 ضعفاً على مدار تلك السنوات. ويعادل ذلك تضخماً سنوياً بنسبة تقارب 7.1%—وهو أعلى بكثير من الهدف الرسمي لبنك إنجلترا (Bank of England) البالغ 2%.
لكن المقارنة الأكثر إثارة للاهتمام هي مع متوسط الأجر الأسبوعي البريطاني. فبقياسها بساعات العمل، بالكاد تغيرت كلفة العشاء: نحو 1.4 يوم عمل في عام 1971 وقرابة 1.6 يوم عمل اليوم. استُخدمت ثلاثة مساطر لقياس الوجبة ذاتها: فوفقاً للأجور، ظلت القيمة متقاربة؛ وبالجنيه الإسترليني، ارتفعت بواقع 41 ضعفاً؛ أما بالذهب، فقد أصبحت أرخص بأربع مرات. والسؤال الحقيقي يكمن في أي المسطرات حافظت على طولها نفسه على مدى نصف قرن.
ويضيف المؤلفون أنفسهم تحذيراً مهماً لا ينبغي إغفاله؛ إذ لا تزعم Equitile أن الذهب "رخيص" الآن أو أن سعر اليوم "صحيح". فنقطة الانطلاق الفردية للمؤشر، وهي عام 1971، كانت منخفضة بصورة غير طبيعية—وكان ذلك هو السبب الدقيق لاضطرار نيكسون إلى خفض قيمة الدولار. فالمؤشر يوضح اتجاهاً عاماً، وليس حكماً قاطعاً.
مؤشر Oktoberfest: البيرة كمقياس محايد
منذ العقد الأول من القرن الحادي والعشرين، تجري شركة Incrementum AG ومقرها ليختنشتاين قياساً سنوياً ثانياً: كم كوزاً من البيرة سعة لتر واحد (Maß) في مهرجان Oktoberfest بميونيخ يمكن لأونصة واحدة من الذهب شراؤها.
في عام 2023، كانت الإجابة 119 كوزاً. وفي عام 2024، بلغت 148 كوزاً. وفي مهرجان Oktoberfest لعام 2025، وصلت إلى 186—مئة وستة وثمانون لتراً من البيرة مقابل عملة تزن 31 غراماً.
ولا يمكن وصف البيرة إطلاقاً بأنها سلعة تنخفض أسعارها؛ فقد بلغ سعر الكوز 15.80 يورو، بارتفاع قدره 3.3% خلال عام واحد، في حين ارتفعت أسعار المواد الغذائية في ألمانيا بنحو 32% منذ يناير 2021. لقد تجاوزت البيرة معدل التضخم الرسمي، ومع ذلك فقدت مكانتها أمام الذهب: فعلى مدار عامين، أصبحت الأونصة "أثقل" بمقدار 67 كوزاً، أي بزيادة قدرها 56%.
يتسم المؤشر بطابع مرح في شكله، لكنه جاد وجوهري في مضمونه؛ فهو يتحدى الادعاء الشائع بأن الذهب مجرد "وزن ميت" بالكاد يواكب حركة الأسعار. وسوف يجرى القياس التالي في Oktoberfest عام 2026.
الخبز والبدلة: مؤشرات شائعة، مع ملاحظة نزيهة حول طبيعتها
هناك مثالان توضيحيان آخران يتنقلان من مقال إلى آخر، وتقتضي النزاهة التنويه بشأنهما: فهما ليسا سلاسل بيانات دقيقة، بل مقارنات شعبية دارجة. وتكمن قيمتهما في الرتبة التقديرية للحجم، وليس في الدقة حتى آخر رغيف.
تفيد مقارنة الخبز بأن أونصة الذهب كانت تشتري مئات الأرغفة في بابل وفي روما القديمة على حد سواء—وهي الرتبة التقديرية للحجم ذاتها تقريباً اليوم. والادعاء القائل بـ "350 رغيفاً بالتحديد" ينبغي التعامل معه بوصفه أسطورة جذابة؛ فجودة الخبز، ووزن الرغيف، والأسعار عبر آلاف السنين لا تقبل المقارنة الدقيقة. إلا أن النطاق العريض—مئات الأرغفة في ذلك الوقت والآن—يظل قائماً.
أما مقارنة البدلة فتقول إنه في عام 1923 كانت الأونصة تساوي 20.67 دولاراً وكانت تشتري بدلة رجالية مفصلة حسب الطلب. واليوم تكلف الأونصة عدة آلاف من الدولارات ولا تزال تغطي تكلفة بدلة ذات جودة مماثلة. إنها مقاربة بلاغية أنيقة عبر قرن من الزمان—لكنها مجرد تشبيه، وليست مجموعة بيانات إحصائية.
ما تشتريه الأونصة: المشهد الكامل
| المؤشر | في الماضي | في عام 2026 | حالة البيانات |
|---|---|---|---|
| وجبات العشاء في Savoy Grill | ~3 (1971) | ~14 (2026) | قياس Equitile باستخدام قائمة الطعام والفاتورة |
| أكواز Oktoberfest | 119 (2023) | 186 (2025) | مؤشر Incrementum السنوي |
| بدلة مفصلة حسب الطلب | 1 أونصة (1923) | ~1 أونصة (2026) | مثال توضيحي، وليس سلسلة بيانات |
| الخبز (الرتبة التقديرية للحجم) | مئات الأرغفة (العصور القديمة) | مئات الأرغفة (2026) | مثال توضيحي شائع |
| الجنيه الإسترليني (نقداً) | 100% (1971) | ~3% (2026) | فقدان القوة الشرائية على مدار 54 عاماً |
العوامل الأساسية
لماذا يتصرف الذهب كمسطرة ثابتة بدلاً من كونه سلعة عادية؟
- المعروض المحدود. ينمو المخزون العالمي من الذهب بنسبة تتراوح بين 1.5 و2% فقط سنوياً من خلال التعدين، ولا توجد جهة تنظيمية قادرة على تسريع هذا المعدل.
- غياب جهة الإصدار. لا يوجد بنك مركزي للذهب يمكنه طباعة المزيد منه. فطول المسطرة الورقية الإلزامية (النقد الإلزامي) يمكن تغييره بمجرد قرار، بينما لا يمكن تعديل طول مسطرة الذهب.
- عائد التقدم التكنولوجي. على مدار قرن من الزمان، انخفضت العمالة اللازمة لإنتاج الخبز والبيرة والبدلات انخفاضاً هائلاً، ومع ذلك ظل سعرها مقوماً بالذهب ثابتاً بوجه عام. وهناك تفسير شائع يرى أن التضخم النقدي يستنزف مكاسب التقدم، لكن ذلك يظل تفسيراً لا حقيقة مثبتة.
الخاتمة
تُظهر مقارنات Savoy وOktoberfest—مع أخذ التحفظات الواجبة في الاعتبار—إلى جانب مقارنتي البدلة والخبز، الشيء نفسه من زوايا مختلفة: فبقياس القوة الشرائية للذهب بالسلع الحقيقية، نجد أنها تستمر لعقود وتزداد قوة خلال فترات الضغوط والاضطرابات النقدية. ويظل وجود إطار تحليلي نزيه أمراً جوهرياً؛ فالذهب لا "يرتفع دائماً": إذ عانى من فترات هبوط استمرت لعدة سنوات مقوماً بالعملات الورقية الإلزامية، ويرفض واضعو مؤشر Savoy بأنفسهم وصف سعر اليوم بأنه صحيح تماماً أو مبالغ فيه. وتكمن النقطة الأساسية في خاصية أخرى—وهي أن الذهب يمكن أن يعمل كوحدة قياس لا يستطيع أحد تغيير مقياسها بمرسوم.
ويمكن تكرار الاختبار في العام المقبل بالطريقة ذاتها تماماً: قائمة الطعام، الفاتورة، والميزان.
هذه المادة لأغراض تعليمية فقط ولا تشكل نصيحة استثمارية. يمكن لأسعار جميع الأصول، بما في ذلك الذهب، التحرك في أي من الاتجاهين، والأداء السابق لا يضمن النتائج المستقبلية.
باختصار: الأسئلة الشائعة
هل يحافظ الذهب حقاً على القوة الشرائية؟ على المدى الطويل، وبقياسه بالسلع الحقيقية، فقد حافظ عليها بالفعل. يُظهر مؤشر Savoy الخاص بشركة Equitile زيادة في القوة الشرائية للذهب بنحو 4.7 ضعفاً منذ عام 1971، بينما يُظهر مؤشر Oktoberfest الخاص بشركة Incrementum زيادة بنسبة 56% بمقياس البيرة بين عامي 2023 و2025. ومع ذلك، يمكن للذهب أن ينخفض لسنوات مقوماً بالعملات الإلزامية: فهذا حفظ للقيمة على المدى الطويل، وليس ضماناً لتحقيق أرباح.
كم كان سعر أونصة الذهب قبل 100 عام؟ في عام 1923، حوالي 20.67 دولارًا للأونصة. وتشير مقارنة شائعة إلى أن ذلك كان كافيًا لشراء بدلة فاخرة مفصلة حسب الطلب—تمامًا كما يمكن لأونصة تكلف عدة آلاف من الدولارات أن تشتري اليوم.
ما هي نسبة Savoy Gold Ratio؟ إنه مقياس طريف ولكنه جاد يقيس عدد وجبات العشاء في Savoy بلندن التي يمكن لأونصة من الذهب شراؤها. ابتكر Julian Baring هذا المقياس في سبعينيات القرن العشرين، وأعادته Equitile في عام 2026. وتشير الأرقام إلى حوالي ثلاث وجبات عشاء في عام 1971 ونحو أربع عشرة في عام 2026.
هل يرتفع الذهب دائمًا؟ لا. على المدى القصير والمتوسط، يتحرك سعره بالعملات في كلا الاتجاهين وقد شهد انخفاضات لعدة سنوات. وما ظل أكثر ثباتًا على المدى الطويل هو قوته الشرائية مقومة بالسلع الحقيقية، وليس سعرًا نقديًا دائم الارتفاع.
المصادر
- Equitile Investments. The Savoy Gold Ratio — القوة الشرائية للذهب مقاسة بقائمة طعام Savoy Grill لعام 1971 وفاتورة عام 2026.
- Incrementum AG. O'zapft is! The Gold/Oktoberfest Beer Ratio 2025 — مؤشر "أونصات الذهب في أكواب الجعة".
- World Gold Council / GoldSilver. Purchasing Power Over Time — سلاسل تاريخية حول القوة الشرائية للذهب والعملات الورقية.
- تُقدَّم المقارنات التاريخية التي تشمل الخبز والبدلات كأمثلة توضيحية شائعة، وليست مجموعات بيانات دقيقة.