

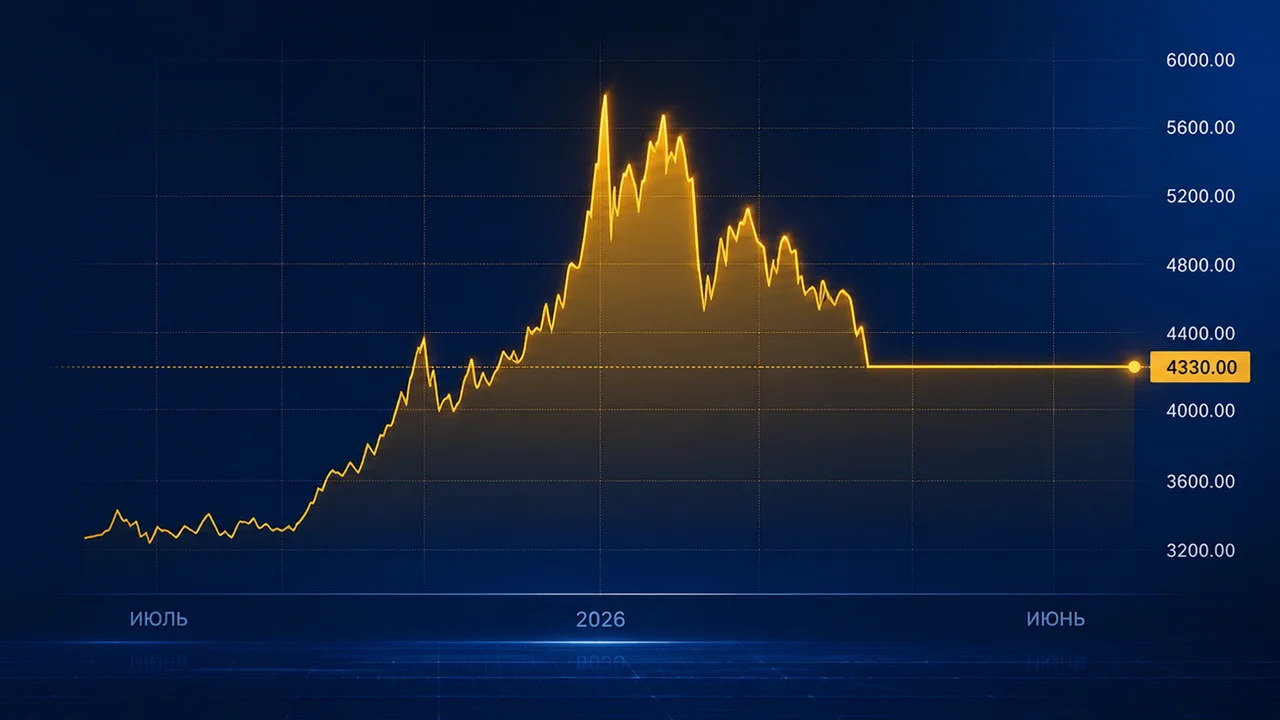
Согласно ежегодному отчёту Gold Focus 2026 лондонского агентства Metals Focus, средняя цена золота в 2026 году может составить $4920 за унцию — на 43% выше среднего уровня прошлого года. Прогноз нетривиален: аналитики ожидают снижения совокупного спроса на 2,3% при росте предложения на 3,1%, а физические инвестиции в слитки и монеты впервые могут стать крупнейшим сегментом рынка, опередив ювелирное потребление.
Автор: Dan Vastrik, 09.06.2026
Как меняется структура спроса
Структура мирового спроса на золото продолжает меняться. В 2026 году общий спрос, по прогнозу Metals Focus, снизится на 2,3%, однако внутри рынка усилится расхождение между потребительским и инвестиционным сегментами.
- Ювелирный спрос: высокие цены продолжают оказывать давление на потребление. После снижения в прошлом году мировой спрос на ювелирные изделия из золота, как ожидается, сократится ещё на 11%.
- Инвестиционный спрос: снижение интереса со стороны ювелирного сектора, по оценке агентства, будет в значительной степени компенсировано ростом покупок слитков и монет.
- Структурный сдвиг: физические инвестиции в золото впервые могут обогнать ювелирный сектор и стать крупнейшим компонентом мирового спроса.

Баланс спроса и предложения в 2026 году
Как устроен мировой рынок золота
Чтобы понять, почему цена золота может расти даже при снижении совокупного спроса, полезно посмотреть на рынок как на систему из двух частей: предложения и спроса. С одной стороны, металл поступает на рынок из добычи и вторичной переработки. С другой — его покупают инвесторы, ювелирная отрасль, центральные банки, биржевые фонды и технологические компании. В 2026 году меняется не столько общий объём рынка, сколько его внутренняя структура.
Глобальное предложение золота в 2026 году (прогноз)
| Сектор предложения | Объём в 2026 г. (тонн) | Изменение к 2025 г. (тонн) | Изменение (%) | Доля в предложении (%) | Ключевые особенности и триггеры |
|---|---|---|---|---|---|
| Добыча на рудниках (Mine Production) | 3 907 | +90 | +2,4% | 74,2% | Абсолютный максимум добычи. Рост идёт почти во всех регионах мира, за исключением Европы и Океании. Себестоимость (AISC) выросла до $1552/oz. |
| Вторичная переработка (Scrap / лом) | 1 355 | +65 | +5,1% | 25,8% | Высокие цены поддерживают рост переработки, однако объёмы предложения лома остаются ограниченными. |
| Итого предложение | 5 262 | +155 | +3,1% | 100% | Физический объём рынка увеличивается, формируя дополнительную ликвидность для крупных покупателей. |
Глобальный спрос на золото в 2026 году (прогноз)
| Сектор спроса | Объём в 2026 г. (тонн) | Изменение к 2025 г. (тонн) | Изменение (%) | Доля в спросе (%) | Ключевые особенности и триггеры |
|---|---|---|---|---|---|
| Слитки и монеты (Physical Investment) | 1 535 | +285 | +22,8% | 29,2% | Крупнейший сегмент спроса в 2026 году. Рост обеспечивается прежде всего покупками физического металла в Азии. |
| Ювелирный спрос (Jewellery Fabrication) | 1 465 | −181 | −11,0% | 27,8% | Высокие цены продолжают давить на физические объёмы потребления. Спрос смещается в сегмент более лёгких изделий и более низких проб. |
| Центральные банки (Official Sector Purchases) | 740 | −108 | −12,7% | 14,1% | Покупки снижаются по сравнению с аномально высокими значениями последних лет, но остаются существенно выше средних исторических уровней. |
| Биржевые фонды и OTC (ETF & Institutional) | 1 440 | −152 | −9,5% | 27,3% | Сегмент остаётся волатильным: притоки в одних регионах могут сопровождаться оттоками в других на фоне колебаний ожиданий по ставкам и курсу доллара. |
| Технологический сектор (Technology & Industrial) | 82 | +1 | +1,0% | 1,6% | Небольшой, но стабильный сегмент спроса, связанный с электроникой, промышленностью и высокотехнологичными компонентами. |
| Итого спрос | 5 262 | −124 | −2,3% | 100% | Несмотря на снижение физических объёмов, совокупная стоимость спроса может оставаться высокой за счёт ценового фактора. |
Главный вывод: структурный сдвиг спроса становится виден в абсолютных цифрах
Абсолютные значения делают прогноз Metals Focus более наглядным. Прирост предложения за счёт добычи и переработки — около 155 тонн — выглядит умеренным на фоне изменений в структуре спроса. Падение ювелирного спроса на 181 тонну и более сдержанные закупки со стороны центральных банков, по сути, высвобождают объём, который рынок перенаправляет в инвестиционный сегмент.
Ключевой тезис отчёта в том, что в 2026 году спрос на слитки и монеты может превысить 1 500 тонн. Если этот сценарий реализуется, физические инвестиции впервые окажутся крупнейшим сегментом спроса на золото, обогнав ювелирное потребление. Для рынка это важный сигнал: даже при более слабом потребительском спросе физический металл продолжает находить устойчивого покупателя в инвестиционном сегменте.
Историческая смена структуры спроса
Именно в этой точке становится заметен главный сдвиг 2026 года: физический инвестиционный спрос начинает играть для рынка более важную роль, чем традиционное ювелирное потребление. Для производителей и трейдеров это означает, что баланс рынка всё сильнее определяется поведением инвесторов, а не только конечным потребительским спросом.
Себестоимость производства
По данным Metals Focus, глобальные совокупные денежные затраты на добычу золота (AISC, all-in sustaining costs) по итогам прошлого отчётного периода выросли на 12% и достигли $1552 за тройскую унцию. Это отражает общее повышение операционных расходов в отрасли, несмотря на рост выручки на фоне высоких цен на золото.
Что поддерживает прогноз по золоту
Metals Focus признаёт, что в краткосрочной перспективе динамика золота остаётся чувствительной к ожиданиям по ставкам, курсу доллара и геополитическим событиям. Однако в базовом сценарии агентство исходит из того, что фундаментальные факторы, поддерживавшие рынок в 2025 году, сохранятся и в 2026-м.
Среди этих факторов — сохраняющаяся неопределённость в экономической политике США, интерес инвесторов к защитным активам, опасения по поводу долгосрочной устойчивости доллара, а также повышенные геополитические риски. В такой конфигурации золото, по мнению аналитиков, продолжает выполнять функцию инструмента диверсификации и хеджирования.
Ключевые факторы 2026 года
Аналитики выделяют несколько факторов, которые могут и дальше поддерживать рынок золота:
- Высокая неопределённость внутренней и внешней политики США;
- Долгосрочные системные опасения относительно устойчивости и покупательной способности доллара;
- Перманентно высокие геополитические риски (Ближний Восток, Восточная Европа);
- Откровенная перегретость и экстремальные оценки мировых рынков акций (stretched equity valuations).
Вывод: если прогноз Metals Focus оправдается, 2026 год станет важным этапом для рынка золота не только из-за новой ценовой планки, но и из-за изменения структуры спроса. Главным покупателем металла в физическом сегменте могут стать не ювелиры, а частные инвесторы, использующие золото как защитный актив. Для производителей это означает сохранение высокой маржи даже на фоне роста затрат, а для потребителей ювелирной продукции — дальнейшее давление высоких цен.
Источники:
- Metals Focus. Gold Focus 2026.
- World Gold Council. Gold Demand Trends: Q4 and Full Year 2025.
- World Gold Council. Gold Demand Trends: Q1 2026 Outlook.